今年(2026年)の12月の給与明細は、いつもの年より年末調整で戻る額が多くなる人が多いはずです。
理由ははっきりしています。基礎控除が引き上げられたのに、1〜11月の給与から引かれる所得税は、引き上げ前の基準のままだからです。引かれすぎた分が、12月の年末調整でまとめて戻ってきます。
では、実際にいくら戻るのか。国税庁の資料をもとに、年収別に計算してみました。
- 年収別の「上乗せで戻る額」の目安
- なぜ12月にまとめて戻るのか
- 自分の分をざっくり出す方法
- 表より少なくなる人
年末調整そのものの変更点と書き方は、前の2本にまとめています。→ 変更点一覧/申告書の書き方
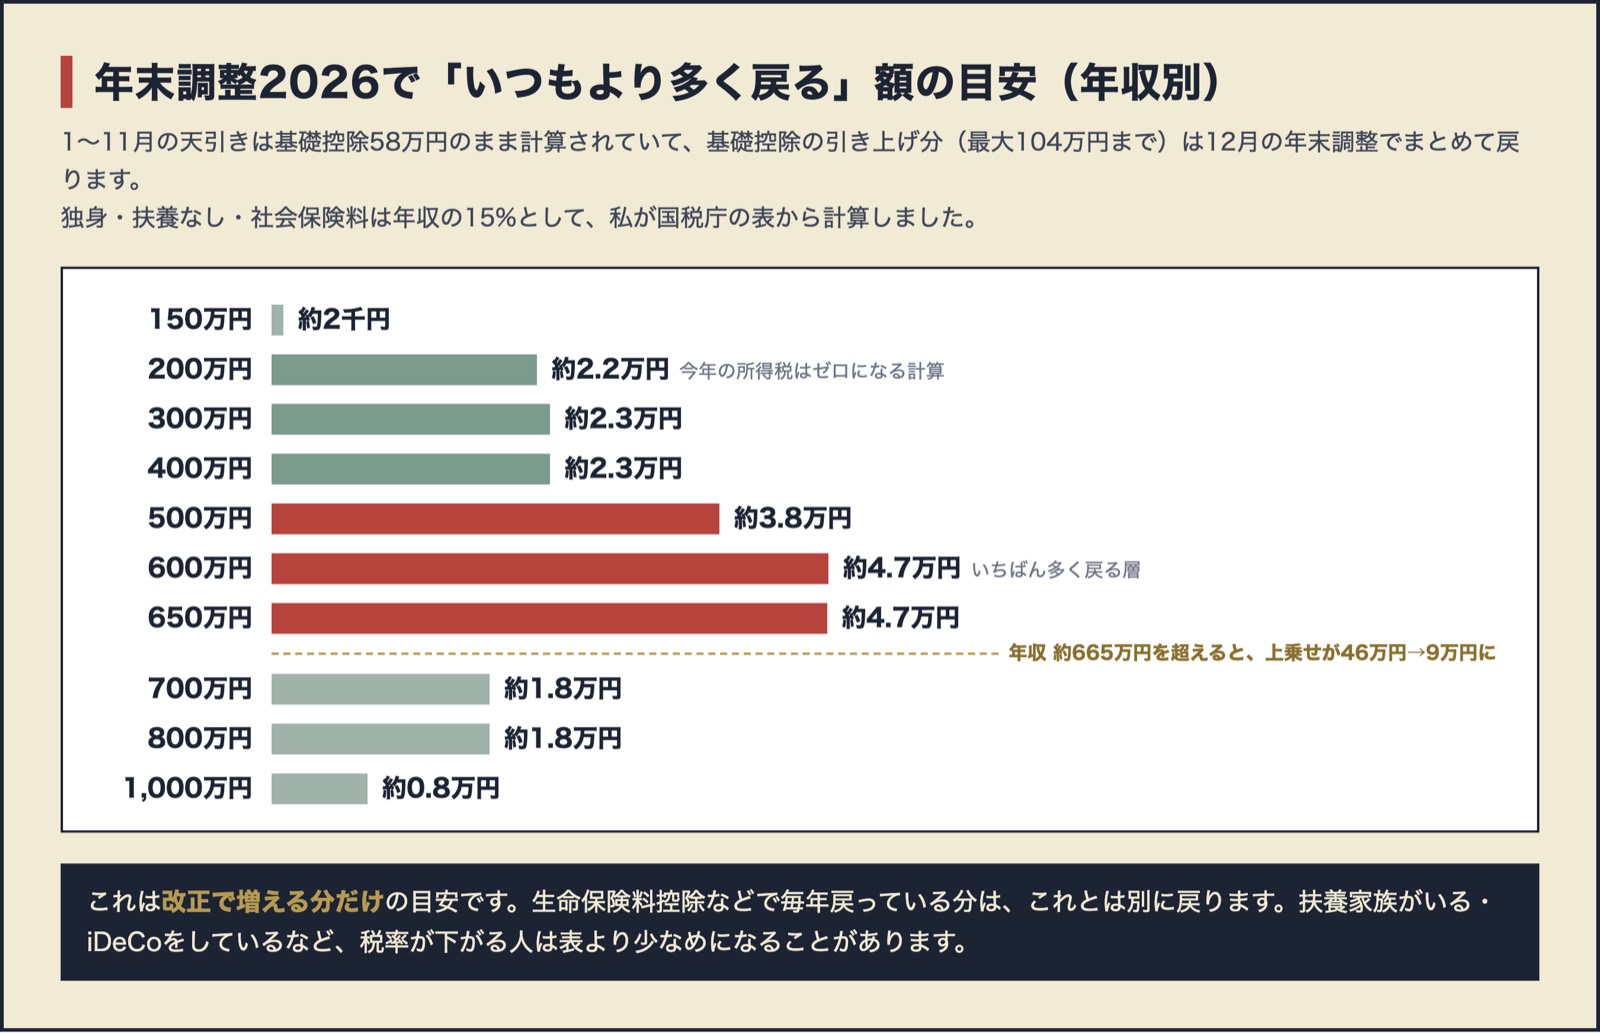
結論:年収600万円前後なら約4.7万円、多くの人は2万円台
| 年収 | 1〜11月の天引きの基準 (基礎控除58万円で計算した年税額) | 12月に計算し直した年税額 | 上乗せで戻る目安 |
|---|---|---|---|
| 150万円 | 2,200円 | 0円 | 約2千円 |
| 200万円 | 22,400円 | 0円 | 約2.2万円 |
| 300万円 | 50,500円 | 27,000円 | 約2.3万円 |
| 400万円 | 80,600円 | 57,100円 | 約2.3万円 |
| 500万円 | 128,100円 | 90,300円 | 約3.8万円 |
| 600万円 | 194,500円 | 147,500円 | 約4.7万円 |
| 650万円 | 227,600円 | 180,700円 | 約4.7万円 |
| 700万円 | 292,500円 | 274,100円 | 約1.8万円 |
| 800万円 | 445,600円 | 427,200円 | 約1.8万円 |
| 1,000万円 | 782,500円 | 774,400円 | 約0.8万円 |
(独身・扶養なし・社会保険料は年収の15%・ほかの控除なしとして計算。所得税は復興特別所得税を含む。100円未満は切り捨て)
いちばん多く戻るのは年収550万〜665万円くらいの層です。年収が約665万円を超えると、基礎控除の上乗せが小さくなるので、戻る額もぐっと減ります。
この表は改正で増える分だけです。生命保険料控除などで毎年戻っている分は、これとは別に戻ります。
なぜ12月にまとめて戻るのか
国税庁の資料には、こう書かれています。
- 令和8年11月までの給与の源泉徴収事務に変更は生じない
- 12月の年末調整で、引き上げ後の基礎控除と改正後の給与所得控除の表を使って1年分の税額を計算し、改正前の税額表で引いた分と精算する
そして、今年1月から使われている税額表(令和8年分の源泉徴収税額表)は、基礎控除58万円をもとにした金額で、上乗せの特例は「織り込まれていない」と国税庁が明記しています。
つまり、
| 1〜11月の天引き | 12月の年末調整 | |
|---|---|---|
| 基礎控除 | 58万円のつもりで引かれている | 所得に応じて104万円・67万円・62万円 |
| 差 | — | 給与だけなら年収665万円くらいまでは46万円分、それより上は9万円分か4万円分、控除が増える |
控除が増えた分×自分の税率、が12月に戻ってくる計算です。
自分の分をざっくり出す方法
- 去年の源泉徴収票を見て、だいたいの年収をつかむ
- 下の表で「控除が増える額」を選ぶ
- 自分の所得税の税率をかける
| 年収(給与だけ) | 控除が増える額 | 税率5%の人 | 税率10%の人 | 税率20%の人 |
|---|---|---|---|---|
| 約665万円まで | 46万円 | 約2.3万円 | 約4.7万円 | — |
| 約665万〜850万円 | 9万円 | — | 約0.9万円 | 約1.8万円 |
| 約850万円超 | 4万円 | — | — | 約0.8万円 |
税率は、所得から社会保険料などの控除を引いた「課税所得」で決まります。目安として、独身なら年収400万円台までは5%、500万〜600万円台は10%、700万円台以上は20%くらいです。税率の境目にいる人は、その間の金額になります(上の年収500万円の例が約3.8万円なのはこのためです)。
表より少なくなる人・戻らない人
- 扶養家族がいる・iDeCoや生命保険料控除が多い人:課税所得が下がって税率が低くなると、戻る額も小さくなります
- 年収が低く、もともと所得税がほとんど引かれていない人:引かれた分より多くは戻りません(年収150万円で約2千円なのはこのため)
- 住宅ローン控除で、所得税がもともとほぼゼロになっている人:表ほどは増えません
- 年の途中で退職して年末に勤めていない人・年収2,000万円を超える人:年末調整ではなく確定申告で精算します
- 2か所から給与をもらっている人:年末調整は1か所分だけなので、もう1か所の分は確定申告で精算します
いつ・どこに戻ってくるか
多くの会社では12月の給与で精算されます。会社によっては翌年1月の給与で精算することもあります。
給与明細では「年末調整還付」「年調過不足」などの欄に、プラスの金額として入ります。所得税の欄がマイナスになっている会社もあります。
戻る額は、年末調整の書類に書いた内容で決まります。去年と同じ書き方で出すと取りこぼす場所があるので、書く前に一度確認してください。→ 年末調整の書き方2026|4枚の申告書と扶養136万円の記入例
計算の前提
- 独身・扶養なし・社会保険料は年収の15%・ほかの控除なし
- 1〜11月の天引きは「基礎控除58万円・改正前の給与所得控除」で1年分を計算した税額とみなした(実際の税額表は月ごとの近似なので、多少ずれます)
- 12月の再計算は「引き上げ後の基礎控除」と「改正後の給与所得控除の表」で計算
- 所得税だけの話です。住民税は計算の仕組みが別です
個別の金額は、勤務先の担当の人か税務署に確認してください。
今日やること
- 去年の源泉徴収票で年収を確認し、上の表で自分の目安をつかむ
- 年末調整の書類が配られたら、扶養・配偶者・生命保険料の欄を新しい基準で書く
- 12月(または1月)の給与明細で、年末調整の還付額を確かめる
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」/国税庁「基礎控除の引上げ等に関するFAQ(源泉所得税関係)」(令和8年5月)/国税庁「令和7年度税制改正による基礎控除・給与所得控除の見直し(源泉所得税関係)」(令和7年5月30日)(いずれも2026年10月6日閲覧)