10月の終わりから11月にかけて、会社から年末調整の書類が配られます。2026年(令和8年分)は、基礎控除や扶養の基準が変わったので、去年の控えを見ながら同じように書くと、数字やチェックする欄がずれます。
何が変わったのかは、前の記事で一覧にしました。→ 年末調整2026の変更点一覧|扶養の壁が136万円に・12月の給与で精算
この記事は、その続きとして実際の書き方をまとめたものです。
- 配られる申告書4種類のうち、自分が書くのはどれか
- 年収から「所得」を出す計算(ここが全部の土台)
- 配偶者のパート収入・大学生の子がいる場合の記入例
- 今年だけ違うところ(生命保険料控除・来年分の簡易な申告書)
数字は国税庁が公開している令和8年分の様式と記載例から取っています。
結論:書くのは4種類、そのうち2つはほぼ全員
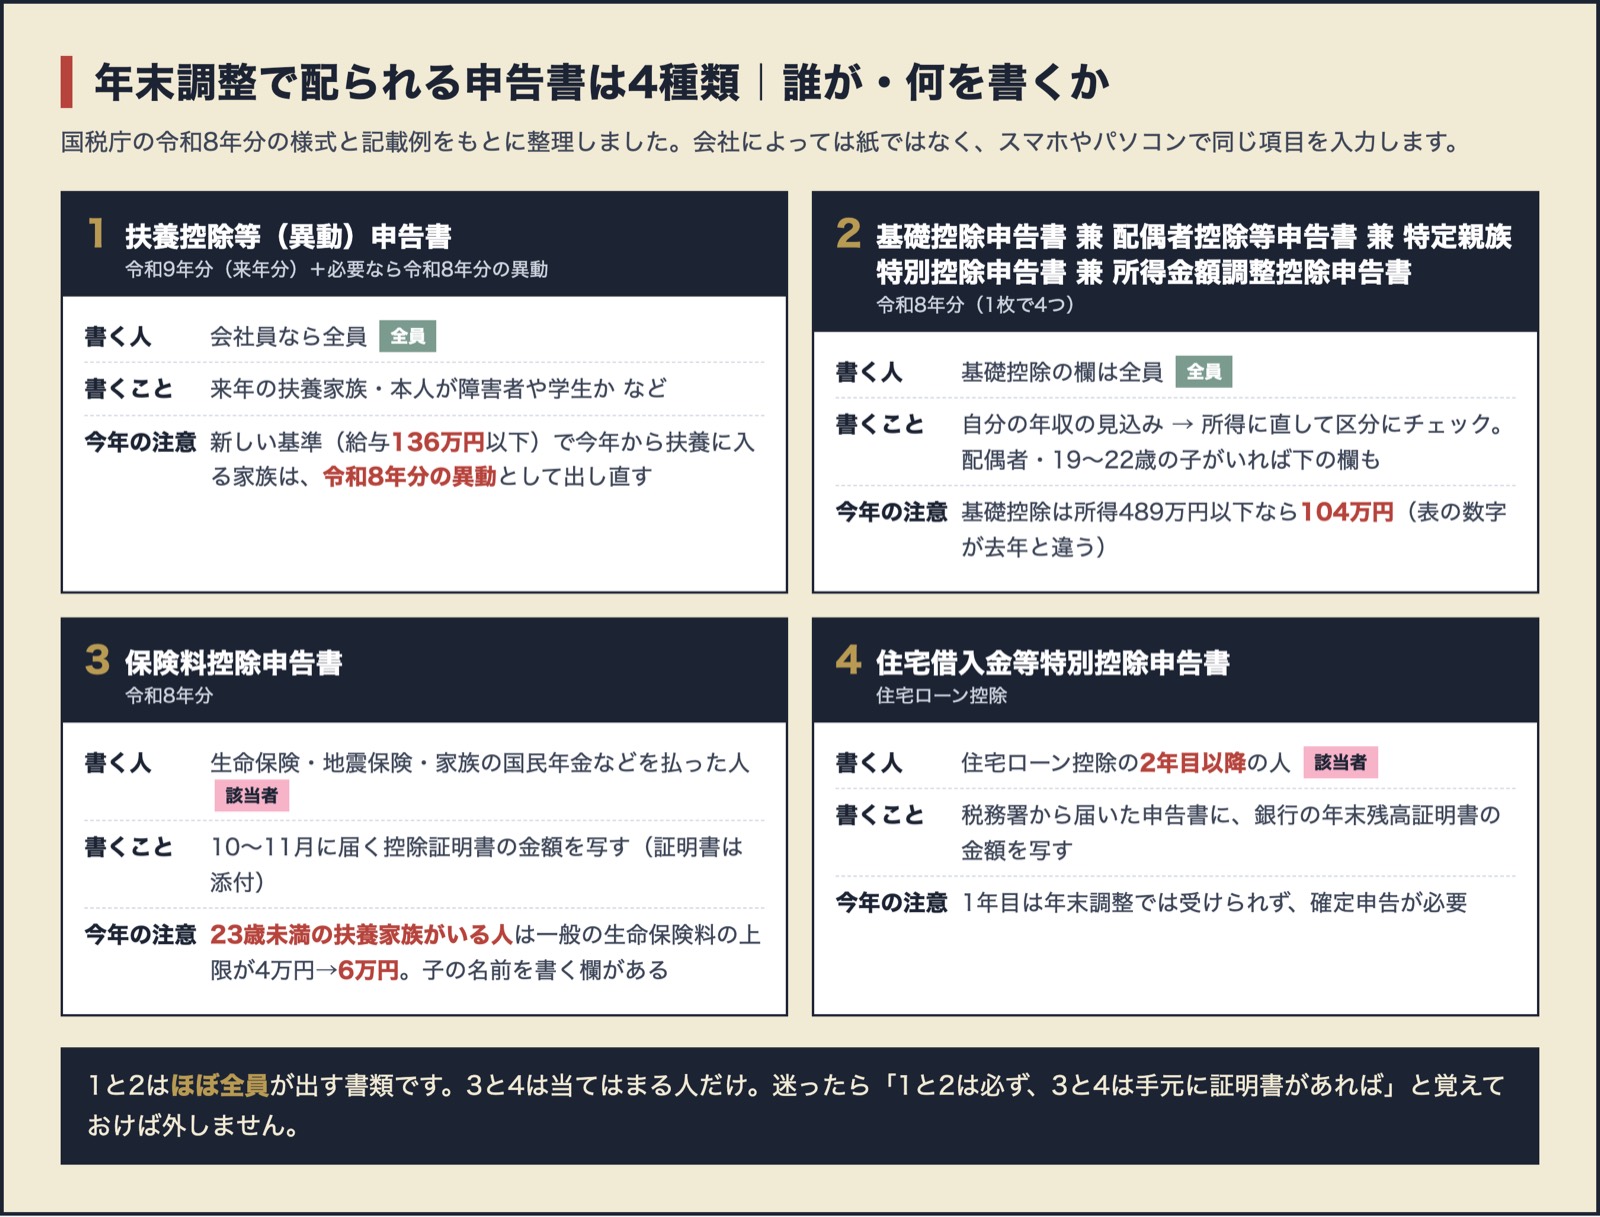
| 申告書 | 書く人 | 準備するもの |
|---|---|---|
| ① 扶養控除等(異動)申告書(令和9年分) | 全員 | 家族のマイナンバー・生年月日・今年と来年の収入の見込み |
| ② 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(令和8年分) | 全員(下の欄は該当者) | 自分と配偶者・子の今年の年収の見込み |
| ③ 保険料控除申告書(令和8年分) | 保険料を払った人 | 生命保険・地震保険の控除証明書、家族の国民年金の控除証明書 |
| ④ 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降 | 税務署から届いた申告書、銀行の年末残高証明書 |
会社によっては紙ではなく、スマホやパソコンで入力する形です。名前は違っても、聞かれる項目は同じです。
まず全部の土台:年収を「所得」に直す
年末調整の書類は、ほとんどの欄が年収ではなく「所得」で判定します。所得は、給与の年収から給与所得控除を引いた金額です。
今年の年収の見込みは「1〜10月の給与明細の総支給額の合計 + 11・12月の見込み + 冬のボーナスの見込み」で出します。去年の源泉徴収票の「支払金額」を目安にしてもかまいません。
令和8年分の計算表(国税庁の記載例に載っている表)はこうです。
| 給与の年収(A) | 所得の金額 |
|---|---|
| 74万1千円未満 | 0円 |
| 74万1千円〜219万999円 | A − 74万円 |
| 220万円〜359万9,999円 | A÷4(千円未満切捨て)× 2.8 − 8万円 |
| 360万円〜659万9,999円 | A÷4(千円未満切捨て)× 3.2 − 44万円 |
| 660万円〜849万9,999円 | A × 0.9 − 110万円 |
| 850万円以上 | A − 195万円 |
(219万1千円〜219万9,999円は表で決まった金額になります)
例えば年収の見込みが次の場合、所得はこうなります。
| 年収の見込み | 所得 |
|---|---|
| 130万円 | 56万円 |
| 136万円 | 62万円(扶養の上限ちょうど) |
| 150万円 | 76万円 |
| 300万円 | 202万円 |
| 400万円 | 276万円 |
| 500万円 | 356万円 |
パートやアルバイトの家族について「136万円の壁」と言われるのは、年収136万円で所得が62万円になるからです。
② 基礎控除申告書の書き方(全員)
②の申告書は1枚に4つの申告書がまとまっています。全員が書くのは、いちばん上の基礎控除の部分だけです。
- 「給与所得」の行に、自分の年収の見込みと、上の表で出した所得を書く
- 副業などほかに所得があれば、その下の行に足す
- 合計所得の見積額を見て、判定の欄にチェックを1つ入れる
- 対応する基礎控除の額を書く
令和8年分の判定は、こうなっています。
| 合計所得の見積額 | 基礎控除の額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 |
給与だけなら、年収665万5,556円くらいまでは「489万円以下」にチェックして104万円です。去年の書類には104万円という区分がないので、去年の控えを写すとここがずれます。
あわせて、右側の「区分Ⅰ」の欄にA〜Cを書きます。所得900万円以下ならA、900万円超950万円以下ならB、950万円超1,000万円以下ならCです(配偶者控除の計算で使います)。
年収が850万円を超えていて、23歳未満の子がいる場合などは、いちばん下の所得金額調整控除の欄にもチェックを入れます。この場合、所得は「年収 − 195万円 − 所得金額調整控除」で出します(国税庁の記載例は、年収897万円で所得697万3千円)。
配偶者がいる人:配偶者控除等の欄
配偶者の年収の見込みを書き、同じ表で所得に直します。そのうえで、所得に応じてチェックする場所が分かれます。
| 配偶者の年収(給与だけ) | 配偶者の所得 | チェックする欄 | 控除額(自分が区分Aの場合) |
|---|---|---|---|
| 136万円以下 | 62万円以下 | 配偶者控除 | 38万円(70歳以上は48万円) |
| 136万円超169万円以下 | 62万円超95万円以下 | 配偶者特別控除 | 38万円 |
| 169万円超207万円以下 | 95万円超133万円以下 | 配偶者特別控除 | 36万円〜3万円(所得に応じて下がる) |
| 207万円超 | 133万円超 | 対象外 | — |
ここで、去年の控えを写すとずれる例を2つ挙げます。
- 配偶者のパート年収が130万円:去年の基準では「配偶者特別控除」の欄でした。今年は所得56万円なので「配偶者控除」の欄です。控除額はどちらも38万円で変わりませんが、チェックする場所が違います
- 配偶者の年収が180万円:所得106万円なので、配偶者特別控除の「105万円超110万円以下」の列で26万円です
自分の所得が1,000万円を超えている場合は、配偶者の収入にかかわらずこの控除は受けられません。
19〜22歳の子がいる人:特定親族特別控除の欄
大学生くらいの子(平成16年1月2日〜平成20年1月1日生まれ)のアルバイト収入で分かれます。
| 子の年収(給与だけ) | 子の所得 | どこに書くか | 控除額 |
|---|---|---|---|
| 136万円以下 | 62万円以下 | ①扶養控除等申告書(特定扶養親族) | 63万円 |
| 136万円超159万円以下 | 62万円超85万円以下 | ②の特定親族特別控除の欄 | 63万円 |
| 159万円超197万円以下 | 85万円超123万円以下 | ②の特定親族特別控除の欄 | 61万円〜3万円 |
| 197万円超 | 123万円超 | 対象外 | — |
例えば大学生の子のバイト代が年150万円なら、所得76万円で扶養からは外れますが、②の特定親族特別控除の欄に書けば63万円の控除が受けられます。①の扶養控除等申告書に書いていないからといって、何もしなくていいわけではありません。
③ 保険料控除申告書:子育て世帯は上限が上がった
生命保険・地震保険の控除証明書は、たいてい10〜11月に保険会社から郵送で届きます。証明書の金額をそのまま写し、証明書を添付するのが基本です。
今年いちばん違うのは、生命保険料控除です。
- 23歳未満の扶養親族がいる人は、一般の生命保険料(2012年以降の新しい契約の分)の控除の上限が4万円 → 6万円に上がった
- 申告書には「23歳未満の扶養親族の有無」と、その子の名前を書く欄が増えている
- 生命保険料控除全体の上限(12万円)は変わらない
- この上乗せは2026年分と2027年分の措置(2028年分以降は今後の税制改正しだい)
上限が上がった分は、計算式も別のもの(国税庁の申告書でいう「計算式Ⅱ」)を使います。新契約の一般の生命保険料を年12万円を超えて払っていれば、控除額は6万円です。
小さい子でも「23歳未満の扶養親族」に入ります。子どもがいる家庭で、去年と同じ書き方のまま出すと、この上乗せを取りこぼします。
ほかに見落としやすいのは社会保険料控除です。生計を一にする家族の国民年金保険料を自分が払った場合(学生の子の分など)は、その全額を自分の申告書に書けます。日本年金機構から届く控除証明書を添付します。
① 扶養控除等申告書:来年分と、今年の出し直し
年末調整の時期に配られる扶養控除等申告書は、来年(令和9年分)のものです。来年1月からの毎月の給与で、所得税を引く基準になります。
ここで2つ、今年ならではの注意があります。
今年から扶養に入る家族は、令和8年分も出し直す
扶養の基準の引上げ(給与136万円以下)は、令和8年12月1日以後に支払う給与から適用されます。今年の年初に出した申告書に書かなかった家族が、新しい基準で扶養に入る場合は、令和8年分の扶養控除等(異動)申告書を出して書き足す必要があります。自動では反映されません。詳しくは変更点の記事にまとめています。
去年と変わりがなければ「簡易な申告書」が使える場合がある
来年分の申告書に書く内容が、前年に出した申告書から変わっていない場合は、全部を書き直す代わりに、「前年から異動なし」と書いた簡易な申告書で出せる仕組みがあります。
ただし注意点があります。
- 勤務先の指示がある場合に使うものです。会社が案内していなければ、いつもどおり全部書きます
- 家族の年齢が変わって区分が変わる場合(子が16歳・19歳・23歳になる、親が70歳になる)は使えません
- 扶養に入る家族が増えた・減った場合も使えません
家族の収入の見込みが少し変わっただけ(扶養の範囲内のまま)なら、変更なしとして扱ってよい、と国税庁のFAQに書かれています。
④ 住宅ローン控除(2年目以降の人だけ)
住宅ローン控除は、1年目は確定申告が必要です。2年目以降は、税務署から届く申告書(数年分が一度に届きます)に、銀行から届く年末残高証明書の金額を写して年末調整で出せます。
申告書と残高証明書の両方がそろわないと出せないので、どちらかが見当たらない場合は早めに探しておきます。
提出前のチェックリスト
- 自分の年収の見込みから所得を出し、②の基礎控除の判定にチェックした(所得489万円以下なら104万円)
- 配偶者の年収を所得に直してから、配偶者控除か配偶者特別控除かを決めた(去年の欄を写していない)
- 19〜22歳の子のバイト収入が136万円を超えるなら、②の特定親族特別控除の欄に書いた
- 23歳未満の子がいるなら、③の生命保険料の計算式Ⅱと子の名前の欄を書いた
- 今年から扶養に入る家族がいるなら、令和8年分の異動も出した
- 控除証明書(生命保険・地震保険・国民年金)を添付した
- 12月の給与明細で、精算されているかを確かめる(いくら多く戻るかの目安は年収別の計算にまとめました)
この記事の範囲
数字と書き方は、国税庁の令和8年分の各種申告書と記載例、給与所得者向けリーフレット、簡易な扶養控除等申告書に関するFAQ(令和8年8月改訂)から取りました。生命保険料控除の上乗せの期間は、金融庁の令和9年度税制改正要望の資料で確認しています。
副業がある・年の途中で転職した・医療費控除を受けたい、などの場合は、年末調整だけでは済まず確定申告が必要になることがあります。個別の事情は、勤務先の担当の人か税務署に確認してください。
- 年末調整2026の変更点一覧|扶養の壁が136万円に・12月の給与で精算
- 住民税決定通知書の見方2026|6月に届いたら見るべき3点 — 年末調整の結果は翌年の住民税に反映されます
出典:国税庁「各種申告書・記載例(扶養控除等申告書など)」/国税庁「給与所得者(従業員)の方へ(令和8年分)」/国税庁「令和8年分各種控除について(給与所得者用)」/国税庁「簡易な扶養控除等申告書に関するFAQ」/金融庁「生命保険料控除制度の拡充の恒久化等」(令和9年度税制改正要望)(いずれも2026年10月4日閲覧)