2026年(令和8年分)の年末調整は、いつもの年と少し違います。11月までの給与から引かれる所得税は今までどおりで、12月の年末調整で1年分をまとめて計算し直す形になるからです。
変わるのは主に2つ。
- 基礎控除と給与所得控除が引き上げられた(12月にまとめて反映)
- 扶養や配偶者の「所得要件」が上がった(=いわゆる壁が動いた)
この記事では、国税庁の資料をもとに、どの数字がどこまで動いたかを一覧表で整理します。
結論:動いた数字の一覧
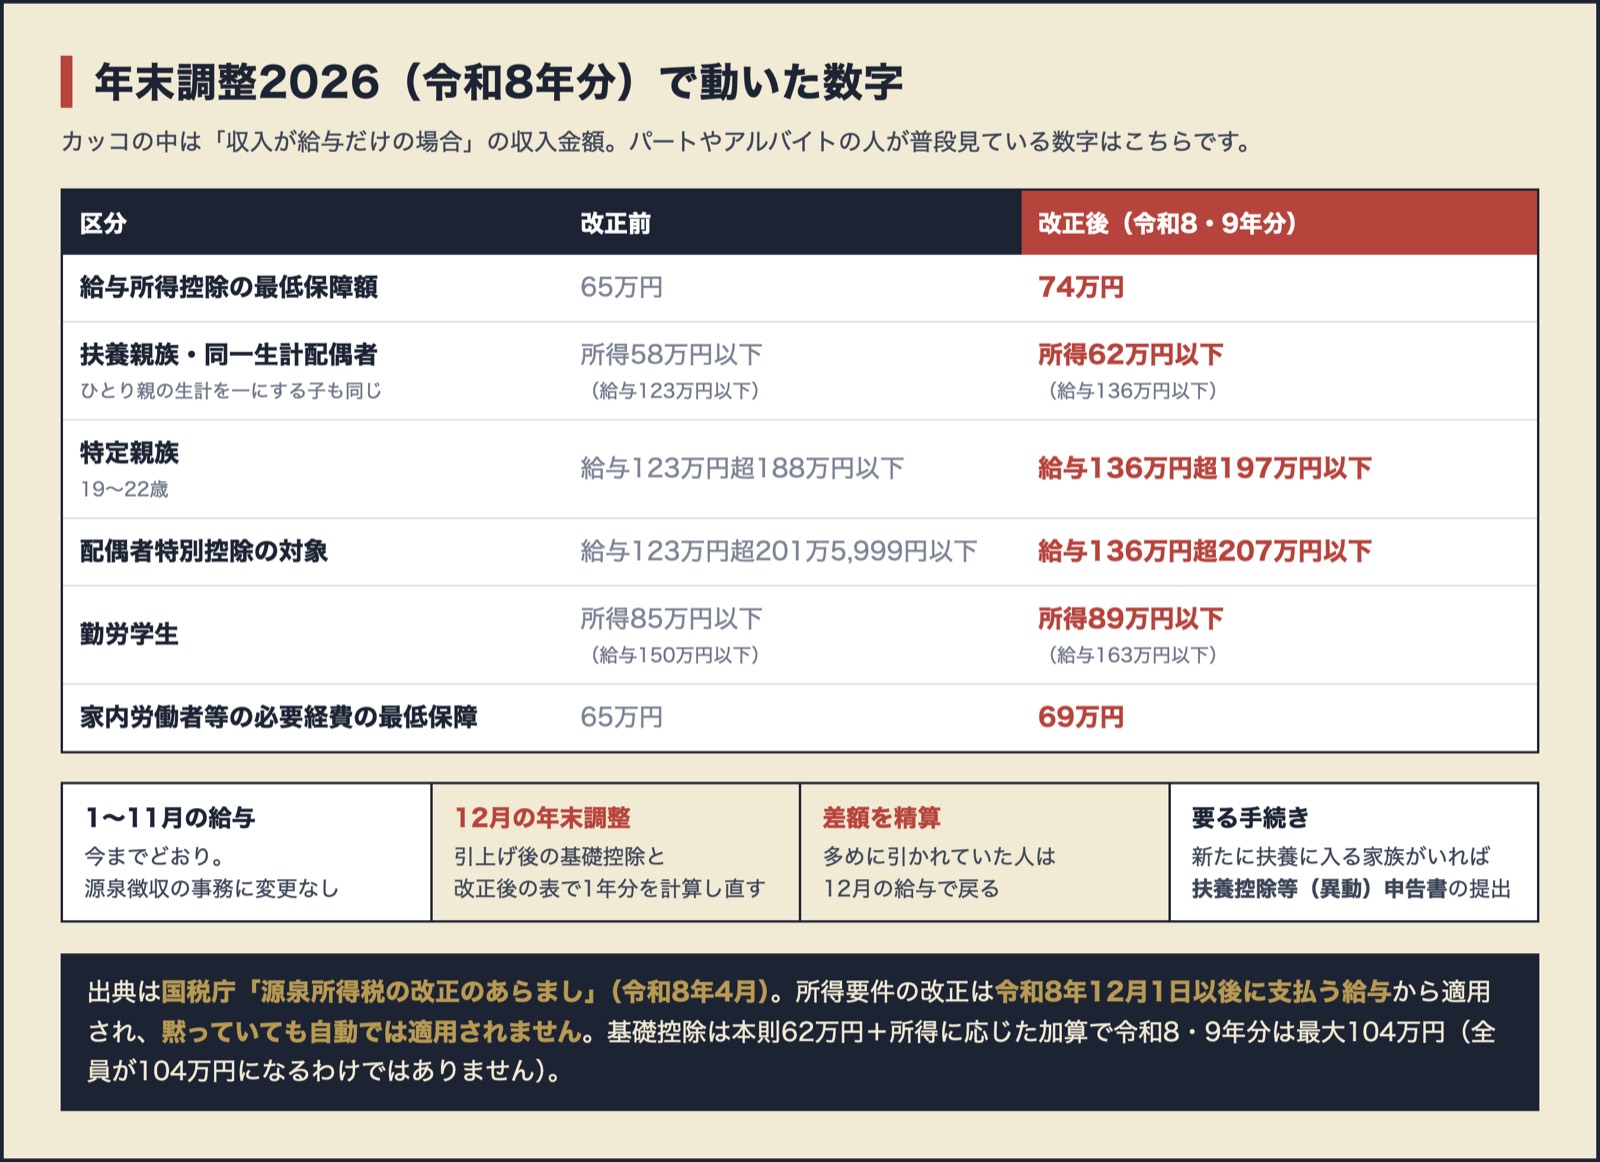
| 区分 | 改正前 | 改正後(令和8・9年分) |
|---|---|---|
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 扶養親族・同一生計配偶者 | 所得58万円以下(給与123万円以下) | 所得62万円以下(給与136万円以下) |
| 特定親族(19〜22歳) | 給与123万円超188万円以下 | 給与136万円超197万円以下 |
| 配偶者特別控除の対象 | 給与123万円超201万5,999円以下 | 給与136万円超207万円以下 |
| 勤労学生 | 所得85万円以下(給与150万円以下) | 所得89万円以下(給与163万円以下) |
| 家内労働者等の必要経費の最低保障 | 65万円 | 69万円 |
カッコの中は「収入が給与だけの場合」の収入金額です。パートやアルバイトの人が普段見ているのはこちらの数字になります。
11月まで変わらず、12月にまとめて精算される
ここが今年いちばん特徴的なところです。国税庁の資料には、令和8年11月までの給与の源泉徴収事務に変更は生じないとはっきり書かれています。
つまり、
- 1月〜11月の給与からは、改正前の税額表で所得税が引かれ続ける
- 12月の年末調整で、引上げ後の基礎控除と改正後の給与所得控除の表を使って1年分の税額を計算し直す
- すでに引かれていた金額との差額を精算する
という流れになります。多めに引かれていた人は、12月の給与で戻ってくることになります。「12月の手取りがいつもより多い」と感じたら、この精算の分です。
基礎控除は最大104万円(区分ごとの一覧)
基礎控除は本則が62万円(改正前58万円)に上がり、そこに合計所得金額に応じた加算が乗ります。令和8・9年分は加算が手厚く、最大104万円になります。
給与だけで暮らしている人でいうと、
給与所得控除 74万円 + 基礎控除 104万円 = 178万円
までは所得税がかからない計算です。「103万円の壁」と言われていた線が、だいぶ上に動いたことになります。
ただし加算の額は所得の区分ごとに違います。全員が104万円になるわけではありません。 区分ごとの額はこうなっています。
| 合計所得金額(給与だけの場合の収入) | 令和8・9年分 | 令和10年分以後 | 改正前(令和8年分) |
|---|---|---|---|
| 132万円以下(206万円以下) | 104万円 | 99万円 | 95万円 |
| 132万円超336万円以下(206万円超475万1,999円以下) | 104万円 | 62万円 | 88万円 |
| 336万円超489万円以下(475万1,999円超665万5,556円以下) | 104万円 | 62万円 | 68万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 67万円 | 62万円 | 63万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 62万円 | 62万円 | 58万円 |
読み取れることは3つです。
- 給与収入665万円くらいまでの人は、2026年分と2027年分は104万円。改正前は所得が上がるほど段階的に下がっていたのが、この範囲では一律になりました
- 104万円は2年間だけの上乗せ。2028年分(令和10年分)以後は、いちばん下の区分を除いて本則の62万円に戻ります
- 合計所得が2,350万円を超える人の基礎控除は変わっていません
給与収入の目安は、改正後の給与所得控除で計算した場合の数字です。特定支出控除や所得金額調整控除を受ける人は、表の金額と違ってきます。
いちばん大事な手続き:扶養の申告書を出し直す
所得要件の引上げは、令和8年12月1日以後に支払う給与から適用されます。そして国税庁の資料には、こう書かれています。
この改正により新たに扶養親族等の要件を満たすこととなった親族等に係る扶養控除等の適用を受けるために「給与所得者の扶養控除等(異動)申告書」等の提出が必要
つまり、黙っていても自動では適用されません。
去年は収入が多くて扶養から外れていた家族が、今年の新しい基準では扶養に入る——というケースがあります。心当たりがあるのはこういう人です。
- 配偶者のパート収入が123万円を少し超えていた(新基準では136万円まで)
- 大学生の子のアルバイトが150万円前後だった(勤労学生は163万円まで)
- 19〜22歳の子の収入が188万円を超えていた(特定親族は197万円まで)
年末調整の書類が配られたら、去年は書かなかった家族の欄を、もう一度見直してください。
特定親族特別控除の額
19〜22歳の子(特定親族)がいる場合の控除額です。子の合計所得金額に応じて段階的に下がります。
| 特定親族の合計所得金額(給与だけの場合の収入) | 特定親族特別控除額 |
|---|---|
| 62万円超85万円以下(136万円超159万円以下) | 63万円 |
| 85万円超90万円以下(159万円超164万円以下) | 61万円 |
| 90万円超95万円以下(164万円超169万円以下) | 51万円 |
| 95万円超100万円以下(169万円超174万円以下) | 41万円 |
| 100万円超105万円以下(174万円超179万円以下) | 31万円 |
| 105万円超110万円以下(179万円超184万円以下) | 21万円 |
| 110万円超115万円以下(184万円超189万円以下) | 11万円 |
| 115万円超120万円以下(189万円超194万円以下) | 6万円 |
| 120万円超123万円以下(194万円超197万円以下) | 3万円 |
年末調整でこの控除を受けるには、「特定親族特別控除申告書」を勤務先に提出する必要があります。扶養控除等申告書の「源泉控除対象親族」欄に書いたかどうかとは別に、この申告書が要ります。
年金を受け取っている人
公的年金の源泉徴収も、令和8年11月までは変更なしです。12月の年金の支払時に、1年分の税額と既に引かれた分の精算が行われます。還付になる場合は、原則として年金の支払者から戻ります。
ただし、新しい基準で扶養親族の要件を満たすことになった家族について控除を受けたい場合は、原則として確定申告が必要になります。給与のように申告書を出せば済む、とはいかない点に注意してください。
今年の年末調整でやること
- 勤務先から書類が配られたら、扶養する家族の欄を去年と同じで済ませない
- 配偶者・子の今年の収入の見込みを、新しい基準(給与136万円・197万円・163万円)と照らす
- 新たに要件を満たす家族がいたら、扶養控除等(異動)申告書に記入して出す
- 19〜22歳の子がいるなら、特定親族特別控除申告書も出す
- 12月の給与明細で、精算されているかを確かめる
申告書の1枚ずつの書き方(年収を所得に直す計算・配偶者や大学生の子の記入例)は、続きの記事にまとめました。→ 年末調整の書き方2026|4枚の申告書と扶養136万円の記入例
12月にいくら多く戻るかは、年収別に計算しました。→ 年末調整2026でいくら戻る?年収別の目安
この記事の範囲
数字は国税庁「源泉所得税の改正のあらまし」(令和8年4月)と国税庁の案内ページから取りました。基礎控除の区分表は、同資料の表の配置と注記(「62万円にそれぞれ42万円・5万円・37万円を加算」)を突き合わせて確かめています。
税額そのものの計算や、個別の事情(副業がある・年の途中で働き方が変わった等)については、税務署か税理士にご確認ください。
- 住民税決定通知書の見方2026|6月に届いたら見るべき3点 — 年末調整の結果は翌年の住民税に反映されます
- 高額療養費の自己負担限度額 一覧表2026年8月〜 — 同じく「区分」で決まる制度です
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(いずれも2026年9月26日閲覧)